Gửi tiền ngân hàng cuối năm: Cách chọn kỳ hạn để vừa có lãi vừa không kẹt vốn
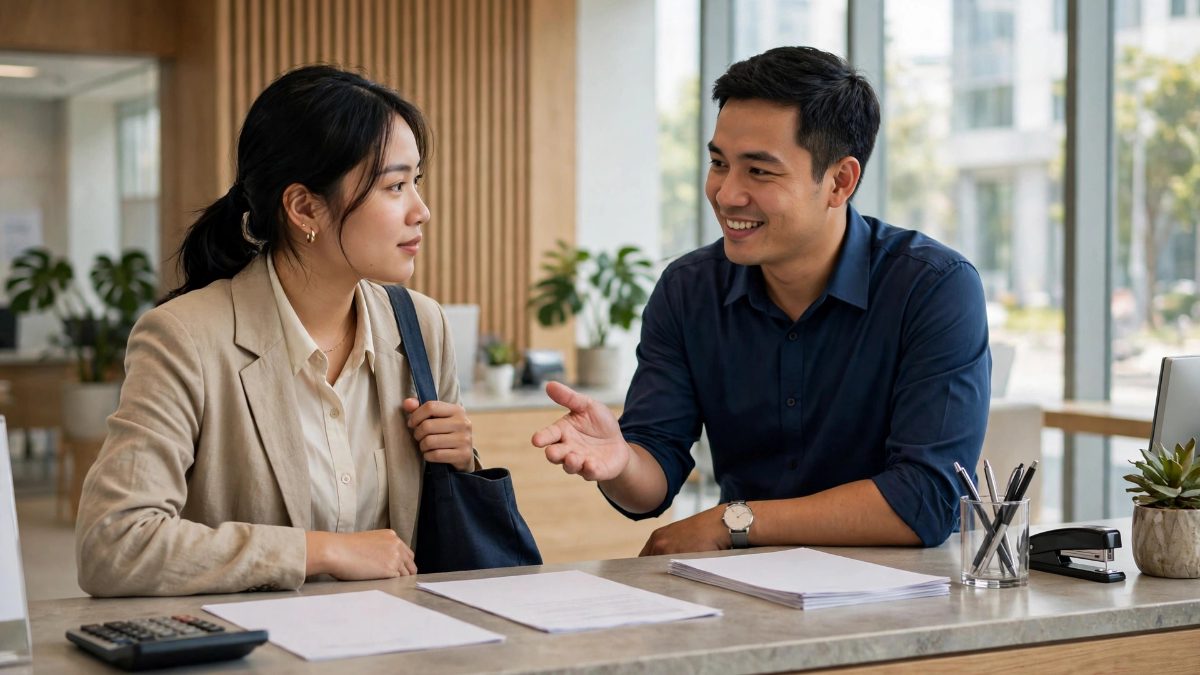
Cuối năm là lúc nhiều người nhận thưởng, tất toán khoản đầu tư hay thu hồi công nợ, và câu hỏi quen thuộc là gửi ngân hàng kỳ hạn nào để vừa có lãi tốt vừa không bị kẹt vốn khi cần dùng.
Cuối năm là lúc nhiều người nhận thưởng, tất toán một khoản đầu tư hay thu hồi công nợ, và câu hỏi quen thuộc lại xuất hiện: gửi ngân hàng kỳ hạn nào để vừa có lãi tốt vừa không bị kẹt vốn khi cần dùng? Câu trả lời không nằm ở mức lãi suất cao nhất trên bảng niêm yết, mà nằm ở việc bạn hiểu rõ dòng tiền của mình trong vài tháng tới.
Bắt đầu từ lịch chi tiêu, không phải từ lãi suất
Trước khi chọn kỳ hạn, hãy liệt kê các khoản chi lớn sắp tới: tiền học cho con, tiền sửa nhà, tiền hàng cho vụ kinh doanh cuối năm, hay khoản dự phòng cho gia đình. Ghi rõ từng khoản cần dùng vào tháng nào. Phần tiền chắc chắn không động đến trong 6 đến 12 tháng mới nên gửi kỳ hạn dài để hưởng lãi cao hơn. Phần tiền có thể cần dùng trong 1 đến 3 tháng nên để kỳ hạn ngắn hoặc tài khoản linh hoạt.
Nhiều người mắc sai lầm khi gửi toàn bộ số tiền vào một sổ kỳ hạn 12 tháng vì thấy lãi cao, rồi đến khi cần tiền gấp lại phải tất toán trước hạn và chỉ hưởng lãi không kỳ hạn. Tính ra, tổng lãi nhận được còn thấp hơn gửi kỳ hạn ngắn ngay từ đầu. Chia tiền theo thời điểm cần dùng là bước quan trọng nhất, và cũng là bước hay bị bỏ qua nhất.
Chia nhỏ thành nhiều sổ thay vì một sổ lớn
Một cách làm đơn giản mà hiệu quả là chia số tiền thành nhiều sổ với kỳ hạn khác nhau, ví dụ một phần gửi 1 tháng, một phần gửi 3 tháng, một phần gửi 6 tháng và một phần gửi 12 tháng. Khi sổ ngắn hạn đáo hạn, bạn có thể quyết định gửi tiếp nếu chưa cần tiền, hoặc rút ra nếu có việc cần dùng. Cách này giúp dòng tiền luôn có một phần đáo hạn định kỳ, giống như một dòng chảy đều đặn thay vì bị khóa cứng trong một sổ duy nhất.
Chia sổ cũng giúp bạn linh hoạt trước biến động lãi suất. Nếu lãi suất tăng, các sổ ngắn hạn đáo hạn sẽ được gửi lại với mức lãi mới. Nếu lãi suất giảm, phần tiền ở kỳ hạn dài vẫn giữ được mức lãi cũ. Bạn không cần đoán đúng hướng đi của lãi suất, chỉ cần cấu trúc sao cho dù lãi suất đi hướng nào, bạn cũng không bị thiệt quá nhiều.
Đọc kỹ điều khoản trước khi gửi
Khi gửi tiền, hãy hỏi rõ ba điều: lãi suất áp dụng khi tất toán trước hạn là bao nhiêu, có được rút một phần trước hạn hay phải tất toán toàn bộ sổ, và lãi suất khi tái tục tự động được tính như thế nào. Mỗi ngân hàng có quy định khác nhau, và sự khác nhau này có thể khiến cùng một số tiền, cùng kỳ hạn nhưng lãi thực nhận chênh lệch đáng kể.
Cuối năm: đừng để tiền nhàn rỗi nằm không
Cuối năm thường là thời điểm nhiều người có tiền nhàn rỗi nhưng lại để trong tài khoản thanh toán vì bận rộn. Tiền trong tài khoản thanh toán gần như không sinh lãi, trong khi chỉ cần gửi kỳ hạn 1 tháng, bạn đã có thêm một khoản lãi nhỏ mà vẫn rút được khi cần. Với số tiền lớn, khoản lãi một tháng cũng đủ để trang trải một phần chi tiêu Tết.
Quan trọng hơn, việc sắp xếp tiền gửi cuối năm là dịp để bạn nhìn lại toàn bộ tài chính gia đình: khoản nào đang sinh lãi tốt, khoản nào đang nằm không, khoản nào cần dự phòng. Một buổi chiều ngồi lại với sổ sách và lịch chi tiêu có thể giúp bạn bước sang năm mới với dòng tiền gọn gàng hơn, thay vì để tiền nằm rải rác mà không biết khoản nào đang làm việc cho mình.
Nguyên tắc vàng: lãi cao nhất không phải là tốt nhất
Phóng viên chuyên ghi chép hiện trường, yêu thích kể chuyện bằng hình ảnh và dữ liệu thực tế.
Bài liên quan
Hội thao Ngân hàng khu vực phía Bắc 2026: Kết nối sức mạnh, vươn xa
Khám phá không khí sôi động tại Hội thao ngành Ngân hàng khu vực phía Bắc 2026. Tinh thần "Khỏe sức mạnh - Hợp lực vươn xa" kết nối hàng ngàn cán bộ. Xem ngay!
Agribank chi 5 tỷ đồng cho an sinh xã hội: Đòn bẩy phát triển bền vững tại Ninh Bình
Agribank trao tặng 5 tỷ đồng hỗ trợ an sinh xã hội và trang thiết bị y tế tại Ninh Bình, khẳng định cam kết đồng hành cùng địa phương phát triển bền vững. Xem ngay!
Vốn ngân hàng cho DNNN: Trụ cột tài chính và hướng đi bền vững
Phân tích vai trò của vốn tín dụng ngân hàng đối với DNNN và giải pháp đa dạng hóa nguồn vốn theo Nghị quyết 79 để thúc đẩy đổi mới sáng tạo bền vững.
Việt Nam và ADB: Thúc đẩy hợp tác chiến lược cho kỷ nguyên phát triển xanh
Thủ tướng Lê Minh Hưng và Chủ tịch ADB Masato Kanda thống nhất đẩy mạnh hợp tác chiến lược 2027-2031, tập trung chuyển đổi xanh và hạ tầng bền vững. Xem chi tiết!