SCB đưa lãi suất tiết kiệm về 0%: người gửi tiền cần tính lại bài toán giữ tiền
Từ ngày 16/11, Ngân hàng SCB niêm yết lãi suất huy động 0%/năm ở nhiều kỳ hạn, trong khi một số ngân hàng khác vẫn trả tới 7,1%/năm. Người gửi tiền cần đọc kỹ biểu lãi suất trước khi quyết định.
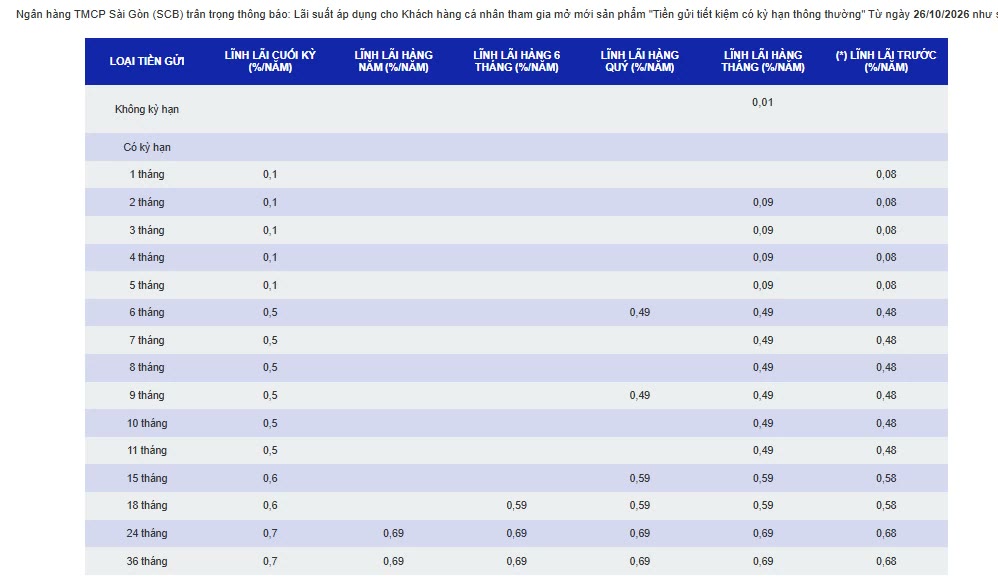
Từ ngày 16/11/2026, Ngân hàng TMCP Sài Gòn (SCB) áp dụng biểu lãi suất huy động mới gây chú ý trên toàn thị trường: lãi suất tiền gửi tiết kiệm có kỳ hạn thông thường dành cho khách hàng cá nhân mở mới được niêm yết ở mức 0%/năm. Động thái này diễn ra chỉ ba tuần sau biểu lãi suất ngày 26⁄10, khi ngân hàng vẫn trả từ 0,1 đến 0,7%/năm tùy kỳ hạn. Với người gửi tiền, con số 0% là tín hiệu cho thấy họ cần xem lại cách mình đang giữ tiền, thay vì gửi theo thói quen như trước đây.
Lãi suất 0% áp dụng cho những sản phẩm nào
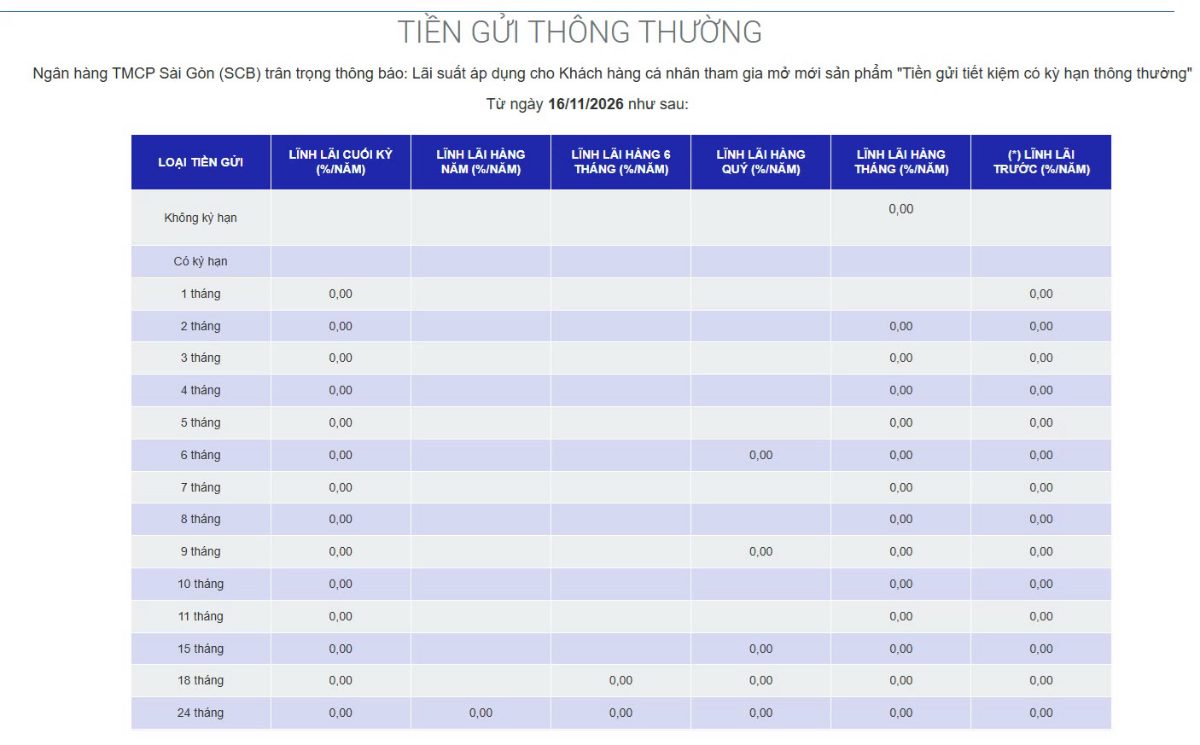
Theo biểu lãi suất được công bố, SCB niêm yết mức 0%/năm đối với tiền gửi tiết kiệm có kỳ hạn thông thường dành cho khách hàng cá nhân mở mới, ở các kỳ hạn từ 1 đến 36 tháng, áp dụng cho cả hình thức lĩnh lãi cuối kỳ và các phương thức trả lãi khác theo kỳ hạn tương ứng. Tiền gửi không kỳ hạn của ngân hàng này cũng được đưa về mức 0%/năm. Không chỉ tiền gửi tại quầy, sản phẩm tiết kiệm trực tuyến dành cho khách hàng cá nhân mở mới từ ngày 16⁄11 cũng áp dụng mức 0%/năm tại các kỳ hạn, theo các phương thức lĩnh lãi được ngân hàng công bố. Trước đó, theo biểu lãi suất áp dụng từ ngày 26⁄10, SCB vẫn duy trì lãi suất tiền gửi có kỳ hạn thông thường từ 0,1 đến 0,7%/năm đối với hình thức lĩnh lãi cuối kỳ, trong đó kỳ hạn 24 đến 36 tháng cao nhất ở mức 0,7%/năm, còn tiền gửi không kỳ hạn được hưởng lãi suất 0,01%/năm. Người gửi tiền đang có sổ tại ngân hàng này nên kiểm tra lại điều khoản của hợp đồng mình đã ký, bởi biểu lãi suất mới thường chỉ áp dụng cho khoản gửi mới, còn các khoản gửi cũ vẫn thực hiện theo thỏa thuận ban đầu cho đến ngày đáo hạn.
Thị trường vẫn có nơi trả tới 7,1%/năm
Trong khi SCB đưa lãi suất về 0%, mặt bằng chung của thị trường lại phân hóa rất rõ. Theo khảo sát biểu lãi suất trực tuyến tại 34 ngân hàng ngày 16⁄11 của VnEconomy, VPBank niêm yết mức 7,1%/năm, là mức cao nhất trong bảng khảo sát được công bố. Một số ngân hàng khác như MBV, Sacombank và VCBNeo niêm yết 7%/năm. Ở chiều ngược lại, nhóm ngân hàng quốc doanh cũng vừa điều chỉnh giảm: Agribank, Vietcombank, BIDV và VietinBank đồng loạt thay đổi biểu lãi suất huy động cả tại quầy và trực tuyến, với mức giảm từ 0,3 đến 0,5 điểm phần trăm tại quầy và từ 0,5 đến 0,7 điểm phần trăm trực tuyến ở nhiều kỳ hạn. Tại kỳ hạn 12 tháng, lãi suất tiết kiệm trực tuyến của cả bốn ngân hàng lớn này đều là 5,8%/năm. Sự chênh lệch giữa mức 0% và mức 7,1%/năm cho thấy người gửi tiền cần so sánh biểu lãi suất theo đúng kỳ hạn và hình thức gửi mình chọn, đồng thời hỏi rõ lãi suất áp dụng cho đúng số tiền mình gửi, vì nhiều mức lãi suất cao chỉ áp dụng cho khoản tiền lớn hoặc khách hàng ưu tiên.
Người gửi tiền nên làm gì lúc này
Trước hết, hãy xác định rõ mục đích của khoản tiền: tiền dự phòng khẩn cấp cần tính thanh khoản cao nên ưu tiên kỳ hạn ngắn và khả năng rút linh hoạt, còn tiền nhàn rỗi dài hạn mới nên cân nhắc kỳ hạn dài để hưởng lãi suất cao hơn. Thứ hai, so sánh ít nhất ba ngân hàng với cùng một kỳ hạn và cùng hình thức gửi. Thứ tư, với những khoản tiền lớn, nên chia nhỏ thành nhiều sổ ở các kỳ hạn khác nhau để vừa có dòng tiền đáo hạn đều đặn, vừa không bị kẹt toàn bộ khi cần tiền gấp. Cuối cùng, hãy theo dõi biểu lãi suất định kỳ, bởi mặt bằng lãi suất huy động đang biến động nhanh. Trong bối cảnh SCB đang thuộc diện kiểm soát đặc biệt và tiếp tục thu hẹp mạnh mạng lưới hoạt động, câu chuyện lãi suất 0% còn là lời nhắc rằng người gửi tiền cần chủ động nắm thông tin về ngân hàng mình gửi, thay vì phó mặc hoàn toàn cho thói quen.
Nguồn tin: Thời báo Tài chính Việt Nam
Phóng viên chuyên ghi chép hiện trường, yêu thích kể chuyện bằng hình ảnh và dữ liệu thực tế.
Bài liên quan
Gửi tiền ngân hàng cuối năm: Cách chọn kỳ hạn để vừa có lãi vừa không kẹt vốn
Cuối năm là lúc nhiều người nhận thưởng, tất toán khoản đầu tư hay thu hồi công nợ, và câu hỏi quen thuộc là gửi ngân hàng kỳ hạn nào để vừa có lãi tốt vừa không bị kẹt vốn khi cần dùng.
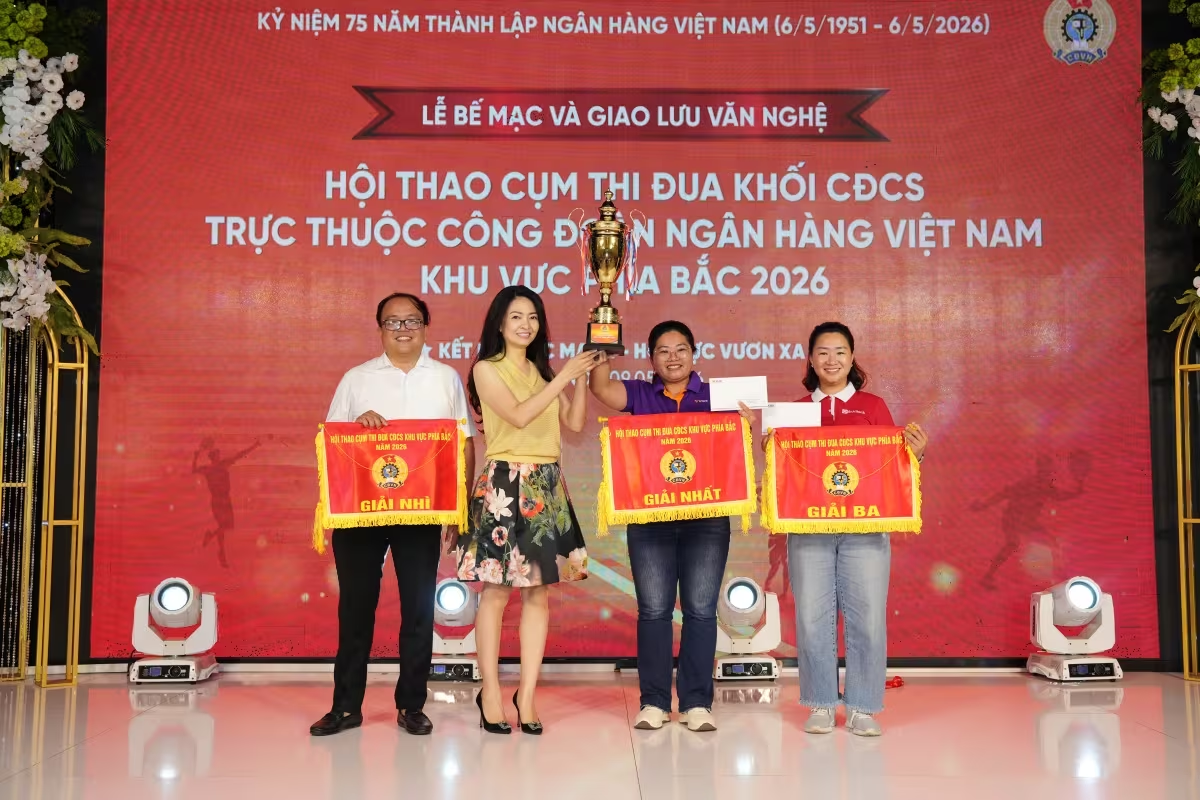
Hội thao Ngân hàng khu vực phía Bắc 2026: Kết nối sức mạnh, vươn xa
Khám phá không khí sôi động tại Hội thao ngành Ngân hàng khu vực phía Bắc 2026. Tinh thần "Khỏe sức mạnh - Hợp lực vươn xa" kết nối hàng ngàn cán bộ. Xem ngay!
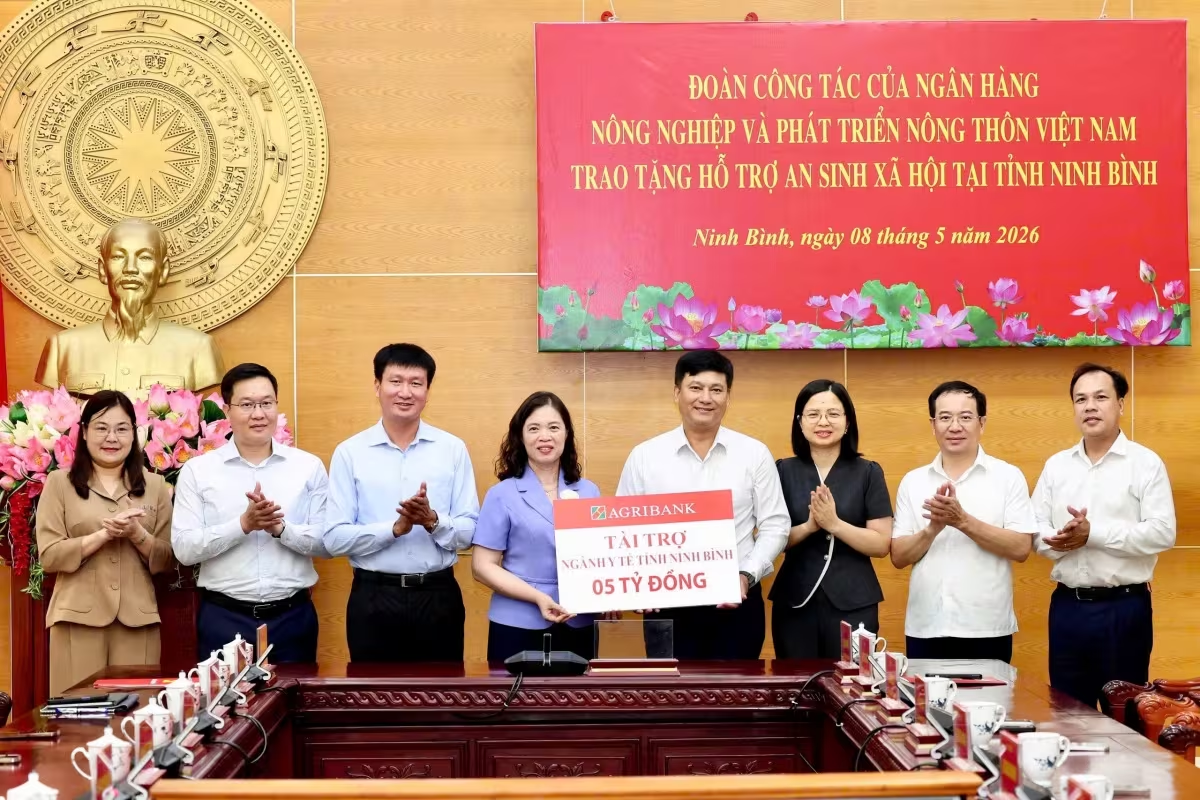
Agribank chi 5 tỷ đồng cho an sinh xã hội: Đòn bẩy phát triển bền vững tại Ninh Bình
Agribank trao tặng 5 tỷ đồng hỗ trợ an sinh xã hội và trang thiết bị y tế tại Ninh Bình, khẳng định cam kết đồng hành cùng địa phương phát triển bền vững. Xem ngay!
Vốn ngân hàng cho DNNN: Trụ cột tài chính và hướng đi bền vững
Phân tích vai trò của vốn tín dụng ngân hàng đối với DNNN và giải pháp đa dạng hóa nguồn vốn theo Nghị quyết 79 để thúc đẩy đổi mới sáng tạo bền vững.