Đọc báo cáo tài chính: năm chỉ số nhà đầu tư cá nhân cần xem trước tiên
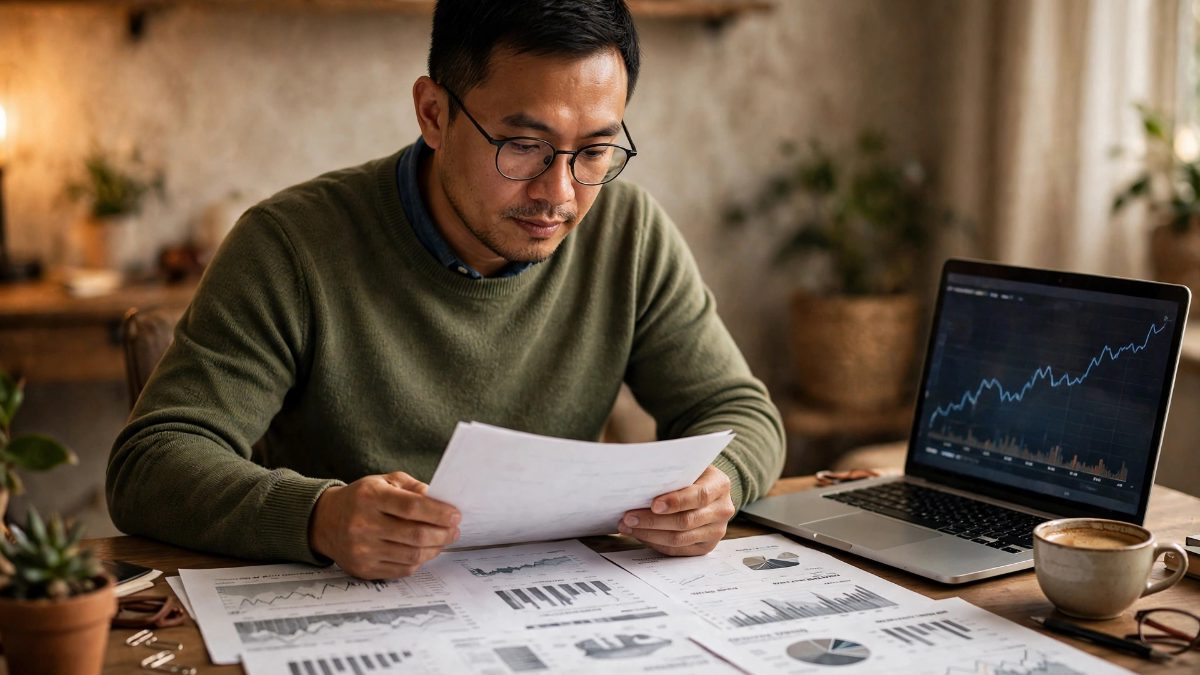
Trước khi quyết định mua một cổ phiếu, nhà đầu tư cá nhân nên đọc báo cáo tài chính theo thứ tự ưu tiên, thay vì chỉ nhìn giá và tin đồn trên mạng.
Mỗi mùa công bố kết quả kinh doanh, trên các diễn đàn chứng khoán lại xuất hiện cùng một cảnh quen thuộc: người thì khoe bảng lãi đậm, người thì than thở vì mua đúng đỉnh của một cổ phiếu vừa báo lỗ. Giữa hai thái cực ấy, điểm khác biệt thường không nằm ở may rủi, mà ở cách đọc những con số mà doanh nghiệp đã công khai từ trước. Báo cáo tài chính không phải tài liệu chỉ dành cho chuyên gia, chỉ cần biết mình nên nhìn vào đâu trước, và nhìn như thế nào cho đúng.
Chỉ số đầu tiên đáng xem là doanh thu, nhưng không phải con số tuyệt đối mà là tốc độ thay đổi của nó qua nhiều quý. Một doanh nghiệp tăng trưởng doanh thu đều đặn qua bốn đến sáu quý liên tiếp thường có nền tảng bán hàng ổn định hơn một doanh nghiệp chỉ bùng lên một quý nhờ một hợp đồng đột biến. Khi doanh thu tăng mà lợi nhuận lại đi ngang hoặc giảm, đó là dấu hiệu cần dừng lại: có thể chi phí đang leo thang, hoặc doanh nghiệp phải giảm giá để giữ khách. Đọc doanh thu mà không đọc chi phí đi kèm thì giống như chỉ nghe một nửa câu chuyện.
Chỉ số thứ hai là biên lợi nhuận gộp, tức phần còn lại sau khi trừ giá vốn hàng bán. Biên này cho thấy doanh nghiệp có thật sự làm chủ được sản phẩm của mình hay không. Một công ty giữ được biên lợi nhuận gộp ổn định trong lúc giá nguyên liệu biến động thường có thương hiệu đủ mạnh để chuyển một phần chi phí sang giá bán. Ngược lại, biên lợi nhuận gộp mỏng dần qua từng quý là lời cảnh báo sớm, ngay cả khi doanh thu vẫn tăng. Nhiều nhà đầu tư bỏ qua chỉ số này vì nó nằm sâu trong báo cáo, nhưng chính nó quyết định doanh nghiệp còn bao nhiêu dư địa để thở.
Thứ ba là dòng tiền từ hoạt động kinh doanh, con số mà giới phân tích vẫn gọi là thước đo trung thực nhất. Lợi nhuận trên giấy có thể được điều chỉnh bằng nhiều cách ghi nhận kế toán, còn tiền thật chảy vào hay chảy ra thì khó làm đẹp hơn. Một doanh nghiệp lãi lớn trên báo cáo nhưng dòng tiền hoạt động âm liên tục nhiều quý có thể đang bán chịu quá nhiều, hoặc tồn kho chất đống mà chưa thu hồi được. Với nhà đầu tư cá nhân, nguyên tắc đơn giản là ưu tiên doanh nghiệp mà lợi nhuận và dòng tiền đi cùng chiều trong phần lớn thời gian.
Thứ tư là tỷ lệ nợ vay trên vốn chủ sở hữu, thước đo mức độ doanh nghiệp đang sống bằng tiền của mình hay tiền đi vay. Nợ không xấu nếu nó tạo ra lợi nhuận cao hơn chi phí lãi vay, nhưng khi lãi suất tăng, gánh nặng lãi vay có thể nuốt trọn lợi nhuận trong vài quý. Hãy so sánh tỷ lệ này với các doanh nghiệp cùng ngành, bởi một công ty bất động sản mang nợ nhiều hơn một công ty phần mềm là chuyện bình thường. Điều đáng lo là khi tỷ lệ nợ tăng nhanh trong khi doanh thu không tăng tương xứng.
Cuối cùng là lợi nhuận trên vốn chủ sở hữu, cho biết mỗi đồng vốn của cổ đông sinh ra bao nhiêu đồng lãi trong một năm. Chỉ số này chỉ có ý nghĩa khi nhìn trong ba đến năm năm, vì một năm đột biến có thể đến từ việc bán tài sản chứ không phải từ hoạt động kinh doanh chính. Một doanh nghiệp duy trì mức lợi nhuận trên vốn chủ sở hữu ổn định quanh ngưỡng cao của ngành, kèm nợ vay vừa phải, thường là nơi đáng để tìm hiểu sâu hơn.
Đọc năm chỉ số ấy không đảm bảo mua đúng cổ phiếu nào, nhưng giúp nhà đầu tư tránh được phần lớn quyết định vội vàng. Thị trường luôn có tin đồn, còn báo cáo tài chính thì ở đó, lặng lẽ và công khai. Người chịu khó đọc trước, đọc đủ và đọc theo thứ tự sẽ ít phải trả học phí cho những bài học mà người khác đã trả rồi.
Phóng viên chuyên ghi chép hiện trường, yêu thích kể chuyện bằng hình ảnh và dữ liệu thực tế.
Bài liên quan
VN-Index lùi về 1.726 điểm: nhà đầu tư nên giữ tỷ trọng ra sao trước vùng hỗ trợ 1.700
VN-Index giảm 10,17 điểm xuống 1.726,72 điểm trong phiên 17/11, với thanh khoản thấp và áp lực bán lan rộng. Các công ty chứng khoán đồng loạt nhìn về vùng hỗ trợ 1.700 điểm.
Người mới chơi chứng khoán: Hiểu doanh nghiệp trước khi nhìn bảng giá
Bảng giá chỉ cho biết hôm nay người ta trả bao nhiêu cho một cổ phiếu, còn giá trị thật của doanh nghiệp mới quyết định cổ phiếu đó đáng bao nhiêu trong dài hạn.
Rủi Ro Khủng Hoảng Dầu Mỏ 2027: Lời Cảnh Báo Đắt Giá Từ Saudi Aramco
CEO Saudi Aramco cảnh báo khủng hoảng dầu mỏ có thể kéo dài đến 2027 do tắc nghẽn eo biển Hormuz. Phân tích chi tiết về rủi ro cung ứng và chiến lược thích ứng.
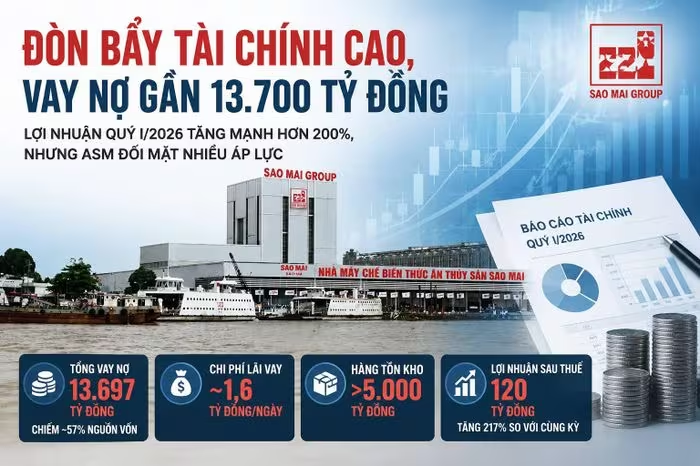
Nghịch lý Tập đoàn Sao Mai: Lãi tăng vọt nhưng nợ vay chạm mốc 13.700 tỷ
Tập đoàn Sao Mai (ASM) ghi nhận lợi nhuận quý I/2026 tăng 217%, nhưng áp lực nợ vay 13.700 tỷ đồng với chi phí lãi 1,6 tỷ/ngày là bài toán hóc búa. Xem chi tiết!